

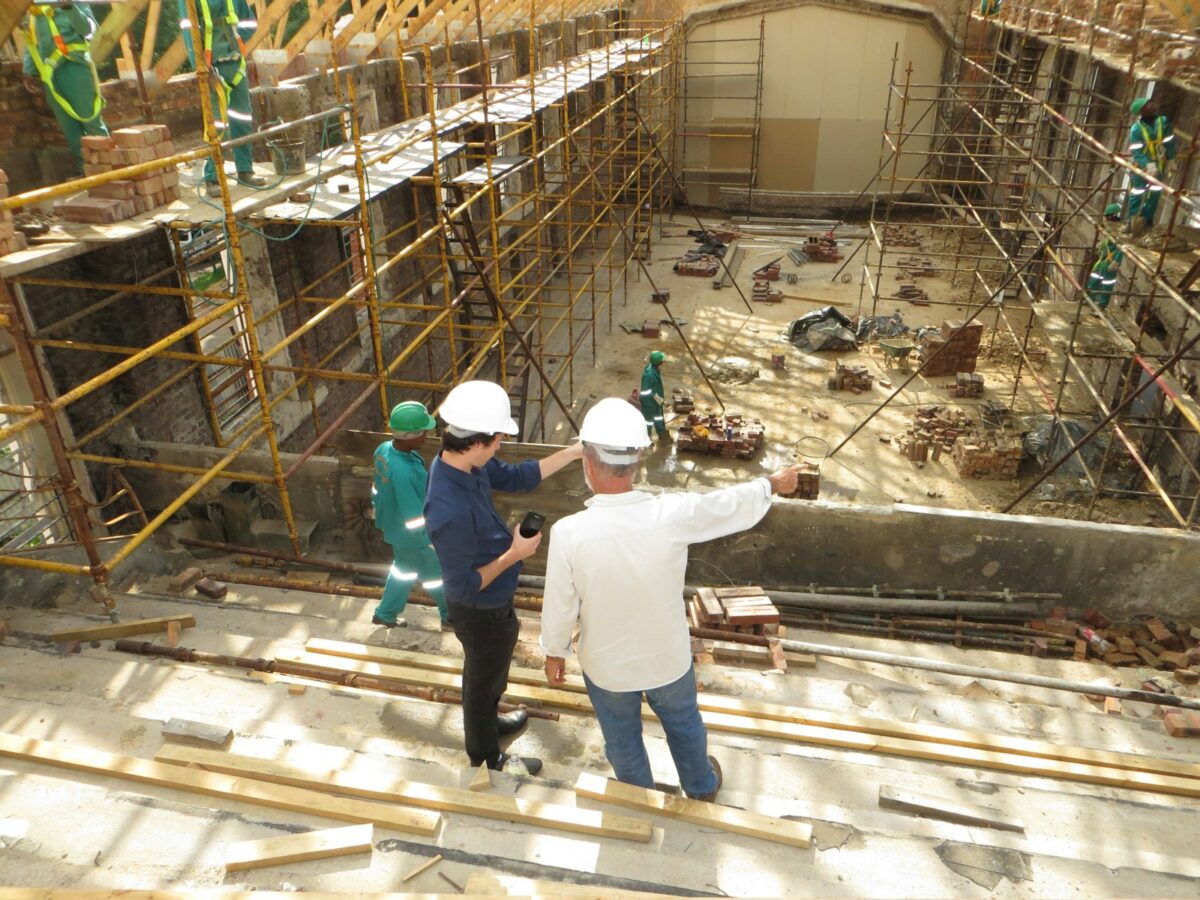
Obligatoire pour de nombreux professionnels du bâtiment, la garantie décennale couvre les vices et malfaçons majeurs affectant une construction. Valable dix ans à compter de la réception des travaux, cette assurance représente un filet de sécurité aussi bien pour le maître d’ouvrage que pour les entreprises du BTP. Mais quels types de dommages sont réellement pris en charge ? Et que faut-il savoir pour faire jouer cette assurance ? Ce guide détaillé remonte à la source du régime décennal pour tout comprendre de sa portée réelle.
| 🛠️ Ce que couvre l’assurance décennale | 📅 Conditions & Durée |
|---|---|
|
|
⚠️ Sinistres exclus :
|
📌 Exemples couverts :
|
💡 Conseil : en cas de doute sur un défaut, sollicitez un expert indépendant pour épauler votre dossier d’assurance.
Comprendre la garantie décennale et son cadre légal
La loi Spinetta, fondement de la responsabilité décennale
Entrée en vigueur avec la loi n°78-12 du 4 janvier 1978, dite loi Spinetta, la garantie décennale impose une responsabilité de plein droit aux constructeurs en cas de désordres compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination. Cette loi marque un tournant dans la protection des propriétaires en renforçant l’obligation d’assurance pour les acteurs de la construction.
« Tout constructeur d’un ouvrage est responsable de plein droit, envers le maître ou l’acquéreur de l’ouvrage, des dommages, même résultant d’un vice du sol […] pendant dix ans à compter de la réception des travaux. » — Article 1792 du Code civil
Travaux concernés et professionnels impliqués
Cette garantie s’applique à tous les ouvrages de bâtiment (maisons, immeubles collectifs, piscines, installations photovoltaïques, etc.) ainsi qu’aux éléments d’équipement indissociables. Elle concerne :
- Les constructeurs (entrepreneurs, artisans, auto-entrepreneurs)
- Les architectes, maîtres d’œuvre ou bureaux d’études
- Les promoteurs immobiliers ou vendeurs en état futur d’achèvement (VEFA)
Périmètre de couverture : durée et conditions d’application
La garantie décennale couvre les dommages apparus dans un délai de dix ans après la réception officielle des travaux, à condition qu’aucune réserve n’ait été mentionnée ou que celles-ci aient été levées. Elle s’applique dès lors que trois conditions sont réunies :
- Les dommages surviennent dans le délai légal de dix ans
- Ils affectent un ouvrage de bâtiment ou ses équipements indissociables
- Ils compromettent la solidité de l’ouvrage ou le rendent inutilisable
Cette garantie concerne aussi bien les logements neufs que les travaux lourds de rénovation.
Quels sinistres sont couverts par la garantie décennale ?
Problèmes de solidité structurelle
Les désordres portant atteinte à la solidité de l’ouvrage sont au cœur de la garantie décennale :
- Fissures importantes dans les murs porteurs
- Affaissement de planchers ou de fondations
- Effondrement partiel d’un toit ou d’un mur
ActualitéHabitat durable : comment choisir une entreprise de construction belge réellement engagée
Ces dommages compromettent l’intégrité même du bâtiment et relèvent donc systématiquement de la couverture obligatoire.
Non-conformités rendant l’ouvrage impropre à l’usage
Certaines malfaçons peuvent rendre un bâtiment inutilisable, sans pour autant menacer sa solidité immédiate :
- Isolation thermique ou phonique absente ou déficiente
- Mauvaises pentes de toiture empêchant l’évacuation de l’eau de pluie
- Défaut d’accessibilité pour les personnes à mobilité réduite dans le cadre d’un bâtiment public
Désordres affectant les équipements indissociables
Certains équipements sont couverts s’ils ne peuvent pas être dissociés du bâti sans l’endommager :
- Systèmes de chauffage encastrés
- Canalisations enterrées ou intégrées dans les dalles
- Étanchéité de terrasse ou toiture accessible
À noter que les équipements dissociables, comme les radiateurs, ne sont pas couverts, sauf s’ils remplissent une fonction indispensable à l’usage prévu du bâtiment.
Sinistres exclus ou limites d’indemnisation
Certains types de dommages sont exclus explicitement :
- Dommages purement esthétiques sans impact sur l’usage
- Manquements à l’entretien ou usage inadapté du bâtiment
- Catastrophes naturelles non couvertes par l’assurance construction
La garantie décennale ne couvre pas non plus les désordres causés par des intervenants non déclarés, ni ceux apparus avant la réception officielle de l’ouvrage.
Exemples concrets de sinistres pris en charge
Affaissement de toiture d’une maison individuelle
Un défaut de dimensionnement de la charpente entraîne des déformations alarmantes dans les combles deux ans après la livraison. Ce vice affecte la solidité globale du bâti. La garantie décennale est mobilisée pour financer le renforcement et le rééquilibrage des charges.
Fissuration de dalle béton dans un immeuble collectif
Des fissures apparentes sur une dalle d’étage mettent en cause la structure. Après expertise, il apparaît que le dosage en ciment était insuffisant. Les travaux correctifs sont estimés à 40 000 € : l’assurance décennale du maçon prend en charge l’intégralité.
Infiltrations d’eau dues à une malfaçon de façade
Deux ans après réception, des infiltrations sont constatées derrière un bardage mal posé. Le dommage rend l’habitation difficilement habitable. Le couvreur est assigné, sa garantie décennale couvre le remplacement du bardage et les réparations intérieures.
Défaut d’étanchéité d’une piscine enterrée
Une piscine maçonnée présente des fuites récurrentes au niveau de la bonde de fond. L’ouvrage est impropre à son usage. L’assurance décennale finance la dépose partielle du revêtement et la reprise d’étanchéité.
Procédure de déclaration d’un sinistre décennal
Pour engager la garantie décennale, le maître d’ouvrage doit adresser une déclaration à l’assureur par lettre recommandée avec accusé de réception.
- Récit détaillé des désordres constatés
- Photos, constats d’huissier, ou rapport d’expert
- Copie du contrat de construction ou de l’acte de réception
L’assureur dispose d’un délai de 60 jours pour notifier sa position. En cas de désaccord, une expertise contradictoire peut être demandée.
Responsabilité du constructeur et recours possibles
La garantie décennale repose sur une responsabilité automatique du constructeur. Le maître d’ouvrage n’a pas à démontrer la faute, seulement le lien entre le dommage et les travaux.
En cas de défaillance de l’assureur ou du constructeur (faillite, non-déclaration), le maître d’ouvrage peut solliciter le Bureau Central de Tarification ou intenter une action en justice sous dix ans.
Combien coûte une assurance décennale ?
Le tarif varie selon plusieurs critères :
| Critère | Impact sur prix |
|---|---|
| Volume d’activité | Plus le C.A. est élevé, plus la prime augmente |
| Historique de sinistralité | Les antécédents augmentent le risque |
| Domaine d’activité | Une activité comme la couverture ou l’étanchéité est plus risquée |
À titre indicatif, un artisan généraliste peut payer entre 1 000 € et 3 000 €/an selon les cas. Un professionnel du gros œuvre monte facilement au-delà de 5 000 € annuels.
Le marché de la décennale : tendances et sinistralité
Les données récentes montrent que les sinistres liés à l’étanchéité, aux toitures et aux fondations restent les plus courants. Certaines zones comme le Sud-Est voient davantage de désordres causés par les argiles gonflantes.
La Fédération Française de l’Assurance souligne aussi une hausse des litiges liés aux nouvelles technologies, notamment les installations de pompes à chaleur ou de panneaux solaires mal dimensionnées.
Comment choisir son assurance décennale ?
- Comparer les garanties proposées au-delà du socle obligatoire
- Vérifier les délais de prise en charge et de réponse
- Choisir un assureur réactif avec une vraie expertise construction
Privilégier une assurance spécialisée en BTP permet souvent une meilleure compréhension des risques métier et une plus grande efficacité en cas de sinistre.

